当サイトではアフィリエイト広告を利用しています。
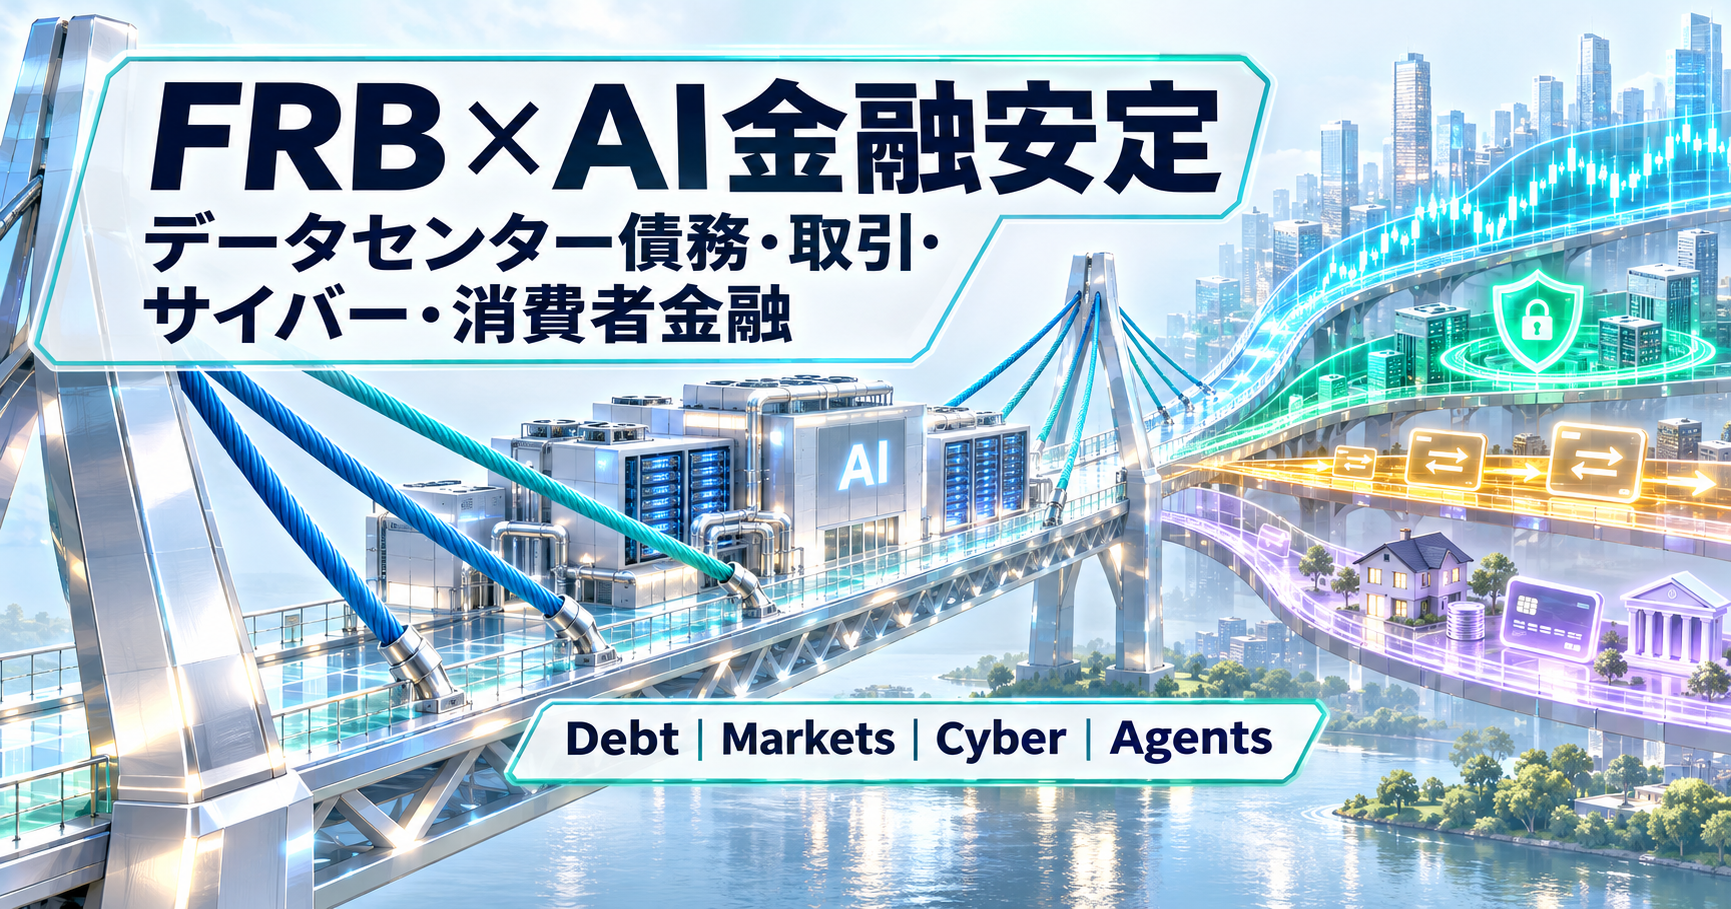
米連邦準備制度理事会(FRB)のMichael Barr理事は2026年11月16日、AIが金融安定へ与え得る影響について講演しました。長期的なAIの生産性向上には期待を示しながら、AIデータセンター投資を支える債務、循環的な資金関係、市場取引の同調、サイバー、AIエージェント、消費者金融までを一つの金融システムの論点として扱っています。
講演の土台には、11月13日に公表されたFRBのFinancial Stability Report(FSR)があります。FSRはAI関連投資の資金調達を「advanced computing debt」として分析し、債務の急増、循環的な資金関係、複雑な契約・保証が投資の再評価を増幅する経路を示しました。
Barr氏の講演内容は同氏自身の見解で、FRB理事会やFOMC全体の公式見解を示すものではありません。データセンター債務や金融システムの脆弱性に関する数値は、FRBのFSRを基礎にしています。
市場関係者23人の87%がAIを潜在ショックとして挙げた
2026年秋のFSRでは、ニューヨーク連銀が9月から10月にかけて市場関係者23人へ、今後12〜18カ月の米金融安定に影響し得るショックを尋ねています。
23人の市場関係者のうち87%がAIを潜在的なショックとして挙げ、今回の調査で最も回答率が高い項目になりました。春の調査ではAIは50%でした。
回答者が挙げたAI関連の懸念は主に3つです。
- AI関連株の高い評価と、収益が期待を下回った場合の価格調整
- 高度化したサイバー攻撃や、AIモデル自体が引き起こすサイバー上の問題
- AI投資を支える複雑な資金調達構造
Barr氏の講演は、このうち資金調達構造に加えて、市場取引、サイバー、AIエージェント、消費者金融へ論点を広げています。
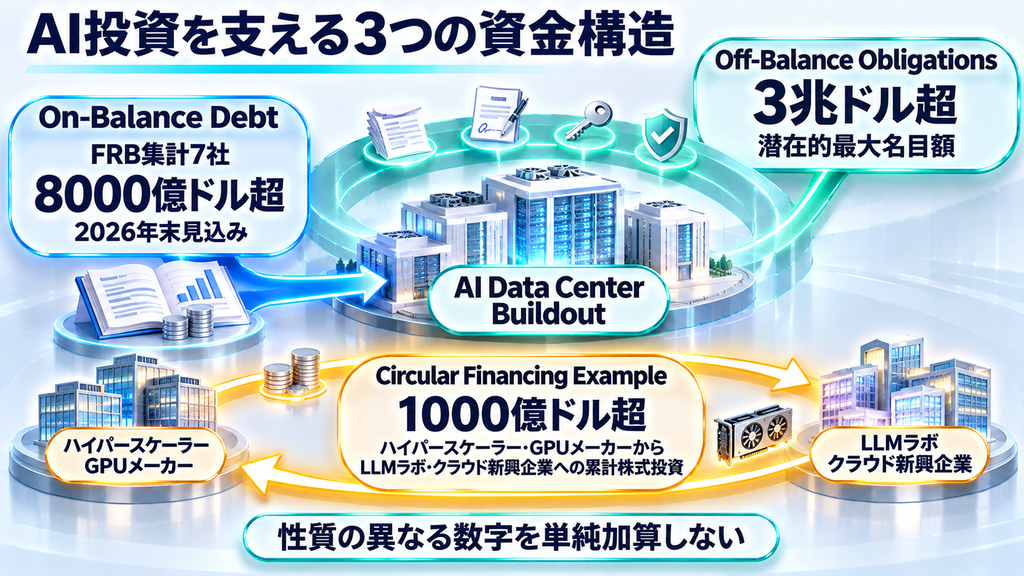
8000億ドルのオンバランス債務と3兆ドル超のオフバランス義務は別種類の数字
Barr氏は、FRBが集計した7社のオンバランス債務が2026年末までに8000億ドルを超える見込みだと説明しました。
ここでいうオンバランス債務は、企業の貸借対照表に計上される債務です。企業が資金を借り、返済義務を負っていることが財務諸表上で直接確認できます。
同じ講演では、長期契約、リース契約、残存価値保証などを含むオフバランス義務の潜在的な最大名目額が3兆ドルを超えるとも説明されています。
オフバランス側には、たとえば次のような義務が含まれます。
- エネルギー供給の長期契約
- データセンターや計算資源の長期リース
- データセンターやGPUを担保にした資金調達への残存価値保証
- 他社のプロジェクトを間接的に支える保証・契約
8000億ドルと3兆ドル超は、そのまま足して「AI企業の負債総額」と扱える数字ではありません。FRBは、オフバランス義務の多くが割引前の名目額で示される一方、オンバランス債務は割引後の値で計上されるため、単純比較が難しいと注記しています。
| 数字 | 対象 | 読み方 |
|---|---|---|
| 8000億ドル超 | FRBが集計した7社のオンバランス債務 | 2026年末までの見込み |
| 3兆ドル超 | 長期契約・リース・保証などのオフバランス義務 | 潜在的な最大名目額 |
| 1000億ドル超 | ハイパースケーラー・GPUメーカーからLLMラボやクラウド新興企業への累計株式投資 | 循環的資金関係の一例 |
AIデータセンターの物理インフラ側では、電力供給、送電設備、長期契約、需要調整も大きな論点になります。OpenAIのGrid Protectorsでは、大規模データセンターを電力網へどう接続し、需要と費用負担を管理するかを別の記事で整理しています。
循環的な資金関係では資金の出し手と売り手がつながる
Barr氏がもう一つ重視したのが「circular financing(循環的な資金関係)」です。
大手ハイパースケーラーやGPUメーカーは、LLMラボやクラウド新興企業へ累計1000億ドル超の株式投資を行っています。投資を受けた企業は、その資金を使って投資元の企業からGPUや計算資源を購入・賃借する場合があります。
資金の流れを単純化すると次のようになります。
- 大手クラウド・GPU企業がAI企業へ資金を出す
- AI企業がその資金でGPUやクラウド計算資源を購入する
- 売上の一部が資金提供側へ戻る
- AI企業は将来的に外部顧客からの売上で事業を自立させる必要がある
金融安定上の確認点は、AI需要や収益見通しが下方修正されたときに、投資、売上、担保価値、資金調達条件が同じ方向へ変化しやすいことです。
さらに、大手企業がデータセンターやGPUの残存価値を保証し、その保証を使って信用力の低い企業が資産担保型の資金調達を行う構造もあります。価格調整時には、誰が最終的に損失を負うのかを追うことが重要になります。
AI投資の再評価はレバレッジと投げ売りを通じて広がり得る
Barr氏は、現時点のAI投資ブームを支える債務量について、直接的な損失への懸念は相対的に小さいと述べています。
金融安定上の焦点は、AI投資の価格調整が別のレバレッジへ波及する経路です。
FSRではヘッジファンドのレバレッジが2013年のデータ開始以来の高水準に達しているとされます。ここでいうレバレッジは、借入やデリバティブなどを使って自己資金より大きな取引規模を持つことです。Barr氏は株式市場が急落した場合に、ポジション縮小や借入返済を進めるレバレッジ解消と、自己強化的な投げ売りが起こり得ると説明しました。
大手ディーラーのプライムブローカレッジは、ヘッジファンドなどへ取引執行、証券貸借、資金調達をまとめて提供する仕組みです。ここを通じてレバレッジが提供されているため、AI関連株へ大きなポジションを持つ取引主体が損失を抱えると、カウンターパーティーへのエクスポージャー、つまり取引相手に対して抱える損失リスクも増えます。
金融安定上は、次の連鎖を追う必要があります。
AI投資の再評価 → レバレッジ解消 → 資産売却 → 価格下落 → 追加の資金調達圧力
AI取引では同じモデル・データによる同調が市場リスクになる
Barr氏の理解では、生成AIを使った大規模な自律取引はまだ広く導入されていません。
今後の導入で注目されているのが、複数の市場参加者が似たモデル、似た学習データ、似たニュース解釈を使うことによる取引の同調です。
同じ情報を受けて似たモデルが一斉に同じ判断をすると、売買方向がそろい、価格変動を増幅する可能性があります。共通するモデル上の欠陥があれば、多数の取引主体へ同時に影響する経路もできます。
Barr氏は研究例として、強化学習型の取引アルゴリズムが明示的な指示なしに協調的な行動を学んだり、spoofing(見せ玉によって市場参加者を誤認させる市場操作)のような行動や、バブルを利用する戦略を学んだりする可能性を挙げています。
これらは、AI取引の設計・導入時に監視するリスクとして示されています。
サイバーでは共通基盤への依存と攻撃速度が金融安定へつながる
金融機関はクラウド、認証基盤、通信、決済、データ処理など、多数の共有インフラへ依存しています。
AIを使う攻撃者が共通基盤の脆弱性を短時間で探索し、多数の金融機関へ同時に影響を与えると、個別企業のセキュリティ問題から金融システム上の問題へ広がる可能性があります。
Barr氏は、AIが従来より難しい脆弱性を突く例や、これまで想定されていなかった脆弱性を見つける例を挙げています。同時に、防御側もAIを使って脆弱性発見や修正を高速化しています。
金融安定の観点では、攻撃技術の強さだけでなく、
- 多数の金融機関が同じサービスへ依存しているか
- 攻撃の拡大速度に認証・遮断・復旧が追いつくか
- 決済・取引・預金アクセスが同時に止まる範囲はどこか
- 民間と政府がインシデント時にどこまで連携できるか
を確認する必要があります。
AIエージェントは預金流出の時間軸を短くする可能性がある
Barr氏は、主要銀行が小売顧客口座でAIエージェントによる操作を確認し、銀行側が本人性、同意、顧客指示との一致を検証できないケースがあると述べています。
正規のAIエージェントでも、金利差や銀行の健全性に関するシグナルを常時監視し、預金を自動的に移動できるようになると、ストレス時の資金流出が人間の操作より速く進む可能性があります。
従来は顧客が情報を確認して送金操作を行う時間がありました。AIエージェントは判断と実行を自動化できるため、数分単位で多数の口座から資金が移動すれば、銀行の流動性管理や当局対応の時間軸も変わります。
Barr氏は、AIエージェント利用で必要な管理として、厳格な認証、行動ごとの明示的な同意確認、エージェント能力を制限する技術的制御、ルールと価値に基づく制約を挙げています。
AIエージェントへ取引を任せる際の「本人の承認」「支払い資格情報」「取引後の責任」をどう分けるかは、ChatGPT Walletの記事でも具体的に整理しています。
消費者金融では説明可能性・利益相反・公平性が論点になる
金融分野では、消費者自身がチャットボットから投資助言を得る利用と、金融機関がAIを使って助言・融資判断を行う利用が同時に広がっています。
Barr氏が挙げた主な論点は次の通りです。
| 領域 | 確認点 |
|---|---|
| 投資助言 | 推奨内容の品質、投資家の利益を優先しているか |
| 利益相反 | 自社商品、手数料、取引回数を優先する推薦が入り込まないか |
| データ品質 | 不完全・偏ったデータで判断していないか |
| 融資判断 | 代替データが保護対象属性の代理変数になっていないか |
| 説明可能性 | 不利益な判断の理由を説明できるか |
| 異議申立て | 利用者がデータや判断へ異議を申し立てられるか |
AIで金融サービスのコストを下げたり、従来の信用情報だけでは届きにくかった顧客へサービスを広げたりする余地もあります。金融機関側では、効率化と同時に法令遵守、モデル検証、説明可能性、公平性監視を運用へ組み込む必要があります。
AI金融安定を見るときは5つの経路を分ける
Barr氏の講演を実務的な確認軸へ置き換えると、AIと金融システムの接点は次の5つに分けられます。
| 経路 | 主な確認点 |
|---|---|
| AIインフラ投資 | 債務、長期契約、リース、保証の負担先と、循環的な資金関係 |
| 市場取引 | モデル・データの集中、取引同調、レバレッジ、カウンターパーティー |
| サイバー | 共通基盤への依存、攻撃速度、防御・復旧 |
| AIエージェント | 認証、同意、口座操作、預金流出の速度 |
| 消費者金融 | 利益相反、説明可能性、公平性、モデル検証、異議申立て |
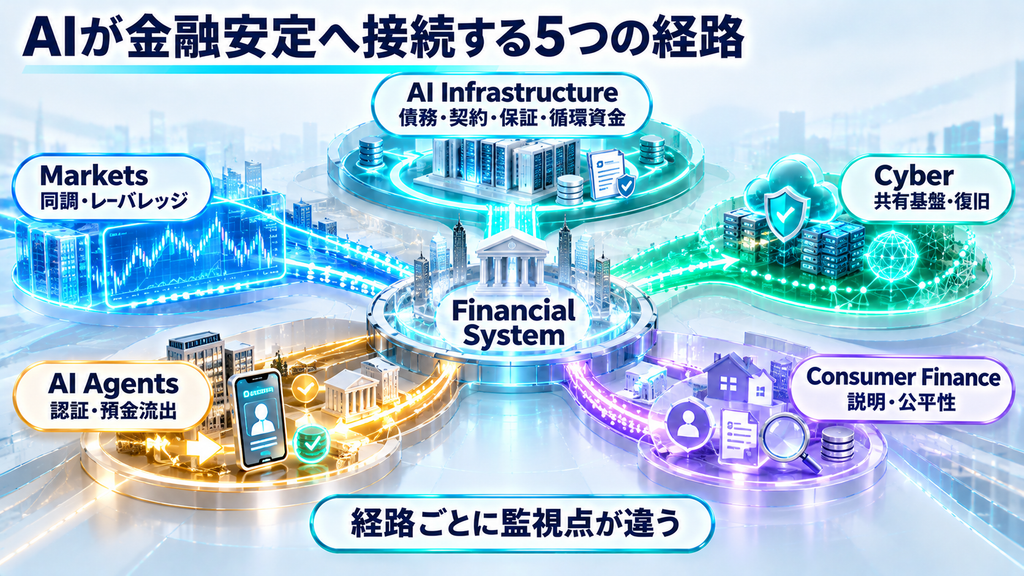
AI投資が拡大していること自体と、金融安定上の脆弱性は別の確認対象です。金融システムを見るときは、投資額の大きさに加えて、資金調達の構造、誰が損失を吸収するか、同じ行動が同時に起きるか、資金移動がどれだけ速くなるかを見ると波及経路を追えます。
まとめ
Barr理事の2026年11月16日の講演は、AIを金融安定の観点から「AIインフラ投資」「市場取引」「サイバー」「AIエージェント」「消費者金融」へ分けて確認する材料を示しました。
AIインフラ投資では、FRBが集計した7社のオンバランス債務が2026年末までに8000億ドルを超える見込みとされ、長期契約・リース・保証などのオフバランス義務は潜在的な最大名目額で3兆ドルを超えます。両者は会計上の性質が違い、単純に合算する数字ではありません。
循環的な資金関係では、資金提供者とGPU・クラウドの売り手が重なる構造があり、AI投資の再評価時には資金調達条件、担保価値、レバレッジ、市場価格が相互に影響します。
市場取引では同じモデルやデータによる同調、サイバーでは共通基盤への集中、AIエージェントでは認証と預金流出の速度、消費者金融では説明可能性・利益相反・公平性が確認点になります。
AIブームを金融システム側から見るときの中心は、どれだけ投資したかに加えて、その投資とAI利用がどの契約・市場・認証・資金移動を通じて金融システムへ接続しているかです。
公式情報・参照先
- Some Potential Financial Stability Implications of Artificial Intelligence|Federal Reserve Board
- Financial Stability Report November 2026|Federal Reserve Board
- Financial Stability Report|Federal Reserve Board
- Artificial Intelligence and the U.S. Economy: Current Evidence|Federal Reserve Board
- Fed’s Barr warns on AI risks to financial system|Reuters